La voiture sans permis, que l'on appelle aussi voiturette ou quadricycle léger motorisé, répond à des règles techniques précises : sa puissance est plafonnée à 4 kW (5,4 ch) et sa vitesse est limitée à 45 km/h par construction. Ces limitations sont imposées par la réglementation européenne et ne peuvent pas être modifiées. Une voiturette débridée pour rouler plus vite est tout simplement illégale et peut entraîner des sanctions.
Côté conduite, tout dépend de votre date de naissance. Les personnes nées avant le 1er janvier 1988 peuvent conduire une voiturette sans aucun document spécifique. Les personnes nées après cette date doivent détenir le Brevet de Sécurité Routière (BSR), accessible dès 14 ans. Ce n'est donc pas un permis de conduire classique, mais une formation obligatoire qui valide vos compétences de base.
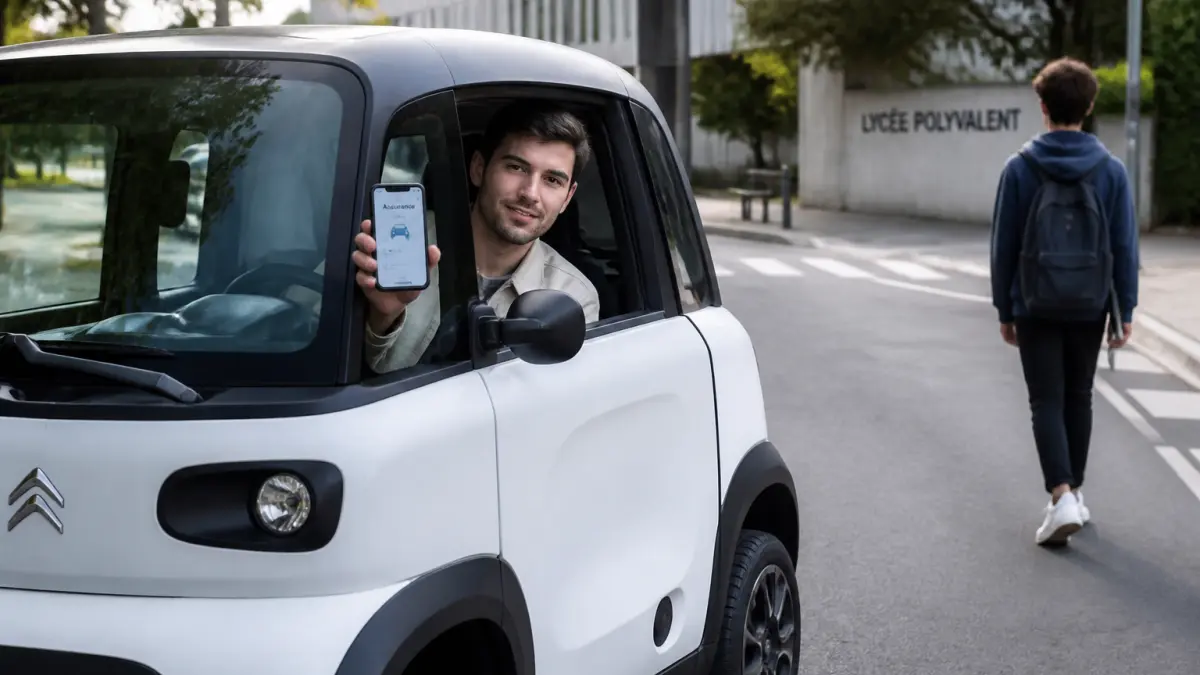
Le marché a longtemps été dominé par des marques historiques comme Aixam, Ligier, Microcar ou Chatenet. Mais l'arrivée du Citroën Ami en 2020 a changé la donne : ce quadricycle 100 % électrique, au prix d'achat accessible, a séduit un public plus jeune et plus urbain, en particulier des lycéens qui l'utilisent pour leurs trajets quotidiens.
L'assurance est-elle obligatoire pour une voiture sans permis ?
Oui, sans aucune exception. L'article L.211-1 du Code des assurances impose à tout propriétaire d'un véhicule terrestre à moteur de le couvrir au minimum avec une garantie responsabilité civile, ce qu'on appelle l'assurance au tiers. Cette obligation s'applique aux voiturettes exactement comme aux automobiles classiques, puisqu'elles circulent sur la voie publique et peuvent causer des dommages à autrui.
Circuler avec une voiture sans permis non assurée constitue un délit, pas une simple contravention. Les sanctions encourues sont lourdes :
- une amende pouvant atteindre 3 750 euros ;
- une suspension du droit de conduire certains véhicules ;
- des travaux d'intérêt général ;
- l'immobilisation ou la confiscation du véhicule.
En cas de première infraction, la sanction peut être remplacée par une amende forfaitaire de 500 à 600 euros selon les sources. Mais attention : si vous provoquez un accident sans être assuré, vous devrez personnellement indemniser les victimes pour les dommages matériels et corporels. Les sommes en jeu peuvent être considérables, bien supérieures à ce que coûterait une simple cotisation annuelle.
Si vous louez une voiturette en courte durée, vérifiez que l'agence de location a bien assuré le véhicule avant de prendre le volant. Pour une location longue durée, le contrat doit préciser qui prend en charge l'assurance. Si le loueur ne l'inclut pas, vous devrez souscrire vous-même au minimum une garantie responsabilité civile.
Combien coûte une assurance pour voiture sans permis ?
Le tarif d'une assurance voiturette varie selon la formule choisie et le profil du conducteur. À titre indicatif, comptez en général entre 20 euros par mois pour une assurance au tiers et jusqu'à 70 euros par mois pour une formule tous risques. C'est nettement moins cher que pour une voiture classique, mais cela se fait au détriment de certains avantages.
Voici un tableau récapitulatif des formules et de leurs garanties principales :
| Formule | Garanties incluses | Budget mensuel indicatif |
|---|---|---|
| Au tiers | Responsabilité civile uniquement | 20 à 30 euros |
| Intermédiaire | Responsabilité civile + vol, incendie, bris de glace | 30 à 50 euros |
| Tous risques | Toutes les garanties précédentes + dommages tous accidents, assistance 0 km, garantie du conducteur | 50 à 70 euros |
Pour obtenir un tarif précis, le plus simple reste de faire un devis en ligne auprès de plusieurs assureurs spécialisés comme ASSU 2000 ou des comparateurs. Les cotisations varient selon votre âge, votre lieu de résidence, l'usage du véhicule et la valeur de la voiturette.
Le bonus-malus s'applique-t-il aux voitures sans permis ?
Il y a une divergence entre les sources sur ce point. Selon Service-Public, les conducteurs de voiturettes ne bénéficient pas du système de bonus-malus appliqué aux conducteurs de voitures classiques. Ornikar confirme cette position en indiquant que ce coefficient n'existe pas dans le cadre de l'assurance des voiturettes.
En revanche, d'autres sources affirment que le coefficient de réduction-majoration (CRM) s'applique aux contrats VSP, avec un bonus de 5 % par an sans sinistre responsable, jusqu'à un coefficient minimum de 0,50 au bout de 13 ans, et une majoration de 25 % en cas de sinistre responsable.
Cette divergence s'explique probablement par des pratiques différentes selon les assureurs. Certains appliquent le système de bonus-malus, d'autres non. Avant de souscrire, posez clairement la question à votre assureur et demandez-lui comment évoluera votre cotisation en cas de sinistre responsable. C'est un point qui peut faire varier votre facture de manière significative sur plusieurs années.
Quelles sont les spécificités de l'assurance voiturette ?
L'assurance d'une voiture sans permis ressemble dans sa structure à une assurance auto classique, mais présente quelques particularités à connaître avant de signer.
Des franchises généralement plus élevées
En raison du profil statistique des conducteurs de voiturettes (jeunes conducteurs, usages urbains intensifs, résistance mécanique moindre des véhicules), les assureurs appliquent des franchises plus importantes qu'en assurance auto classique. Sur certains contrats tous risques, la franchise peut atteindre 500 à 800 euros par sinistre. Autrement dit, en cas d'accident responsable, vous paierez une part non négligeable des réparations de votre propre véhicule.
Pas de bonus pour les conducteurs de voiturettes chez certains assureurs
Si vous conduisez une voiturette et que vous décidez plus tard de passer le permis B, votre bonus éventuel ne sera pas transférable. Vous repartirez de zéro, avec un coefficient de 1, comme un jeune conducteur. C'est un point à garder en tête si vous envisagez de conduire une voiture classique à l'avenir.
Le BSR ne suffit pas pour conduire une voiture classique
Le Brevet de Sécurité Routière permet de conduire une voiturette, mais pas une automobile. Si vous souhaitez passer au permis B, vous devrez suivre une formation complète dans une auto-école. Certains organismes comme Ornikar proposent des formations au code de la route et à la conduite qui peuvent vous préparer à cette étape.
Quelles garanties supplémentaires choisir pour sa voiturette ?
L'assurance au tiers couvre uniquement les dommages que vous causez à autrui. Elle ne vous indemnise pas pour les dégâts subis par votre propre véhicule. Pour être protégé en cas d'accident, de vol ou de bris de glace, vous devez souscrire des garanties supplémentaires :
- la garantie dommages tous accidents, qui couvre les réparations de votre voiturette même si vous êtes responsable ;
- la garantie vol et incendie, utile si vous stationnez dans une zone à risque ;
- la garantie bris de glace, qui prend en charge le remplacement du pare-brise ;
- l'assistance 0 km, qui vous dépannage en cas de panne, même à domicile ;
- la garantie du conducteur, qui couvre vos dommages corporels en cas d'accident.
Chaque garantie ajoutée augmente la cotisation. L'arbitrage se fait en fonction de la valeur de votre voiturette et de votre usage. Pour une voiturette d'occasion valant moins de 2 000 euros, une assurance au tiers peut suffire. Pour une voiturette neuve ou récente, la formule tous risques est souvent plus pertinente, surtout si vous la financez par un crédit.
Un dernier conseil : ne vous contentez pas du premier devis. Les tarifs varient sensiblement d'un assureur à l'autre, et certains proposent des réductions pour les conducteurs sans sinistre. Prenez le temps de comparer les offres et de lire les conditions générales, en particulier les franchises et les exclusions de garantie. Une cotisation basse peut cacher des franchises élevées ou des garanties limitées qui vous coûteront cher au moment d'un sinistre.