Avant de chercher des économies, il faut comprendre ce qui justifie la note. Les assureurs considèrent comme « conducteur novice » toute personne qui a obtenu son permis depuis moins de trois ans, qui n’a jamais eu de contrat d’assurance à son nom, ou qui a dû repasser son permis après une annulation. L’âge n’a rien à voir : un conducteur de 50 ans qui s’assure pour la première fois passe pour un jeune conducteur aux yeux de l’assureur.
Cette classification entraîne une surprime appliquée les trois premières années. Elle ne peut pas dépasser 100 % du tarif de base la première année, puis 50 % la deuxième et 25 % la troisième. Elle disparaît à partir de la quatrième année, à condition de n’avoir causé aucun accident responsable dans l’intervalle. Le coefficient bonus-malus part de 1, ce qui signifie aucune réduction au départ, contrairement à un conducteur expérimenté qui cumule des années sans sinistre.
Choisir la bonne voiture pour réduire la prime dès l’achat
Le véhicule que vous achetez pèse lourd dans le calcul de la cotisation. Une voiture puissante fait grimper la prime, et pour un jeune conducteur, elle peut même entraîner un refus d’assurance. Les assureurs voient d’un mauvais œil un conducteur novice au volant d’un véhicule sportif ou de forte cylindrée.
Privilégiez une petite motorisation de moins de 90 chevaux et un modèle économique dont les pièces détachées sont faciles à trouver. Une voiture essence coûte moins cher à assurer qu’un diesel à modèle équivalent. Une enquête menée par Dispofi sur les tarifs jeunes conducteurs montre un écart allant jusqu’à moins 26 % en tous risques pour un véhicule essence.
Une voiture d’occasion de plus de cinq ans et de plus de 100 000 km permet de souscrire une simple assurance au tiers, nettement moins onéreuse qu’une formule tous risques. Si vous achetez un véhicule neuf ou de valeur, la tous risques devient recommandée pour protéger votre capital en cas d’accident responsable, mais elle alourdit la facture.
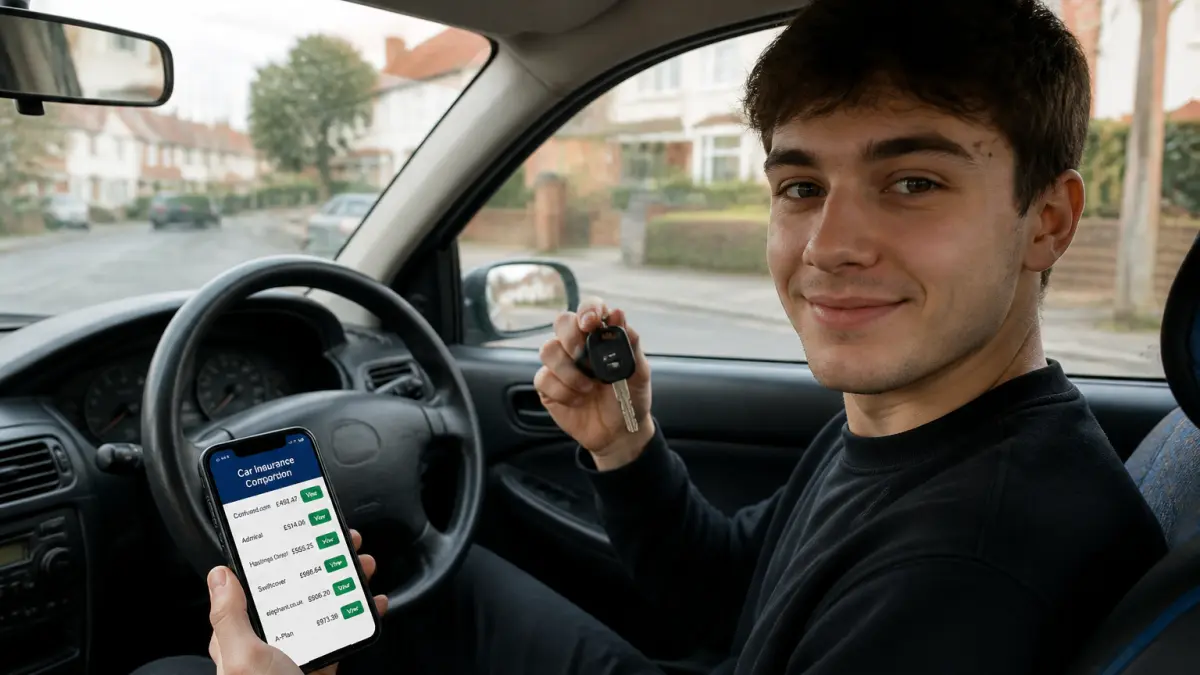
Avant d’acheter, passez par un simulateur d’assurance pour connaître l’impact du modèle choisi sur le tarif. Cette vérification prend cinq minutes et évite les mauvaises surprises au moment de souscrire.
Les formules d’assurance adaptées à un budget serré
Trois formules principales s’offrent à vous. L’assurance au tiers couvre uniquement les dommages causés à autrui et représente la prime la plus basse. La formule intermédiaire ajoute des garanties comme le vol, l’incendie et le bris de glace. La tous risques protège aussi votre propre véhicule, mais coûte nettement plus cher.
Pour un jeune conducteur avec une voiture de faible valeur, l’assurance au tiers suffit généralement. Attention toutefois à ne pas négliger certaines garanties dans cette formule minimale. L’assurance personnelle du conducteur couvre vos dommages corporels en cas d’accident responsable et ne coûte que quelques euros de plus par mois. Le plafond d’indemnisation doit être suffisant pour couvrir les sinistres graves, car un montant trop bas vous laisserait avec des frais importants à votre charge.
De plus en plus d’assureurs proposent des offres au tiers étendu. Elles restent moins chères qu’une tous risques tout en offrant un niveau de couverture supérieur à une formule de base. L’option bris de glace, par exemple, évite de payer de votre poche le remplacement d’un pare-brise fissuré, une dépense fréquente et imprévue.
Les astuces concrètes pour payer moins cher son assurance jeune conducteur
Plusieurs leviers permettent de réduire la cotisation sans renoncer à une protection correcte.
Passer par la conduite accompagnée
La conduite accompagnée est le moyen le plus efficace de faire baisser la surprime. Les assureurs tiennent compte de l’expérience acquise pendant cette période. La surprime est divisée par deux la première année, puis passe à 25 % au lieu de 50 % la deuxième année. Certains assureurs vont même jusqu’à l’annuler complètement. Si vous avez la possibilité de passer par ce dispositif avant d’avoir votre permis, c’est un investissement rentable sur le long terme.
Se déclarer conducteur secondaire sur le contrat d’un parent
Une autre option consiste à figurer comme conducteur secondaire sur l’assurance d’un parent. Vous bénéficiez alors du bonus accumulé par le titulaire du contrat, ce qui réduit considérablement le coût. Cette solution fonctionne bien pour un usage occasionnel du véhicule familial.
Mais il y a une limite à connaître : si vous conduisez majoritairement le véhicule, vous devez être déclaré comme conducteur principal. En cas de sinistre, l’assureur peut refuser de vous indemniser si la déclaration ne correspond pas à la réalité. Cette erreur coûte cher et peut même entraîner une résiliation du contrat.
Limiter le kilométrage annuel
Si vous roulez moins de 10 000 km par an, l’assurance au kilomètre peut être une alternative intéressante. Vous payez en fonction de votre utilisation réelle du véhicule, ce qui convient bien aux étudiants ou à ceux qui se servent de leur voiture occasionnellement.
Payer annuellement plutôt qu’en mensualités
Les assureurs appliquent souvent des frais pour le paiement mensuel. Régler la cotisation en une seule fois permet d’économiser ces frais, qui représentent parfois plusieurs dizaines d’euros par an. Si votre budget le permet, cette option simple réduit le coût total du contrat.
Profiter des réductions spécifiques aux jeunes
Certaines compagnies offrent des remises pour les étudiants ou les apprentis, ainsi que des bonus pour les conducteurs qui roulent peu. Renseignez-vous directement auprès des assureurs, car ces offres ne sont pas toujours mises en avant sur les sites comparateurs.
Les erreurs qui font gonfler la facture
Certaines décisions augmentent inutilement le prix de l’assurance, et il vaut mieux les éviter dès le départ.
La première erreur consiste à choisir une voiture trop puissante pour son budget. Un jeune conducteur au volant d’un véhicule de forte cylindrée paie non seulement une prime plus élevée, mais risque aussi de se voir refuser un contrat. Les assureurs considèrent ce profil comme trop risqué, et les tarifs proposés deviennent vite dissuasifs.
La deuxième erreur est de souscrire une assurance tous risques pour une voiture ancienne de faible valeur. Si votre véhicule vaut moins de 2 000 euros, une formule au tiers suffit. La tous risques coûte nettement plus cher et l’indemnisation en cas de sinistre ne couvrira jamais la différence de prime sur plusieurs années.
La troisième erreur, plus subtile, concerne la sous-déclaration du conducteur principal. Vouloir économiser en se déclarant conducteur secondaire alors qu’on utilise le véhicule tous les jours expose à un refus d’indemnisation en cas d’accident. L’économie réalisée chaque mois ne vaut pas le risque de perdre plusieurs milliers d’euros d’indemnisation.
Enfin, ne négligez pas la comparaison des offres. Les tarifs varient considérablement d’un assureur à l’autre pour le même profil. Un devis auprès de plusieurs compagnies, ou via un comparateur, permet de repérer les écarts et de négocier avec l’assureur qui vous intéresse. Avant de signer, vérifiez aussi les conditions de résiliation et les délais à respecter pour changer de contrat, car ces règles ont leur importance si vous trouvez une meilleure offre en cours d’année. Pour comprendre comment fonctionne la résiliation d’une assurance auto, mieux vaut s’y prendre à l’avance.
La franchise fait aussi partie des points à examiner. Une franchise élevée réduit la prime, mais vous coûte plus cher en cas de sinistre. Pour un jeune conducteur qui a plus de risques d’accident, une franchise trop haute peut se révéler désavantageuse. Le fonctionnement de la franchise en assurance auto mérite d’être compris avant de choisir son niveau de couverture.
Si vous envisagez d’être conducteur secondaire sur le contrat d’un parent, sachez que les règles d’assurance pour un conducteur secondaire comportent des pièges à éviter. Et si votre bonus se dégrade après un accident, les solutions pour faire baisser le malus existent, mais elles demandent du temps.
La surprime jeune conducteur peut atteindre 100 % du tarif de base la première année. La conduite accompagnée la divise par deux dès la première année, puis la ramène à 25 % au lieu de 50 % la deuxième année.
Ce qu’il faut retenir avant de signer son premier contrat
Le prix de l’assurance jeune conducteur se joue principalement sur trois décisions : le choix du véhicule, la formule souscrite et le mode de rattachement au contrat. Une voiture d’occasion essence de petite cylindrée, assurée au tiers avec une garantie personnelle du conducteur, représente le meilleur compromis pour un budget limité. La conduite accompagnée reste le levier le plus puissant pour réduire la surprime, et le rattachement au contrat d’un parent fonctionne bien à condition de respecter scrupuleusement les règles de déclaration.
Ne cherchez pas à économiser sur la garantie personnelle du conducteur. Quelques euros par mois évitent de vous retrouver avec des frais médicaux importants si vous êtes responsable d’un accident. Vérifiez aussi le plafond d’indemnisation, car un montant trop bas laisse des trous dans la couverture.
La surprime disparaît au bout de trois ans sans accident responsable, et le bonus commence à se construire dès la première année. Chaque année sans sinistre fait baisser le coefficient, ce qui réduit mécaniquement la prime. Les premières années sont les plus coûteuses, mais elles préparent la suite : un bon comportement au volant se traduit rapidement par des tarifs plus doux, et les garanties indispensables en assurance auto restent les mêmes, quel que soit votre niveau d’expérience.